2026年現在のビジネスシーンやバックオフィス業務において、給与の支払いに伴う各種書類の管理や保存期間についての関心が高まっています。日々の業務で受け取る給与明細ですが、ふと「これって何年保管しておかなければいけないのだろうか」と疑問に思ったことはないでしょうか。企業側にとっても従業員側にとっても、適切な保管ルールを知ることは税務トラブルや労務トラブルを防ぐ上で極めて重要です。
多くの人が誤解しがちですが、実は給与明細そのものには法律上の保存義務は定められていません。しかし、その背景にある賃金台帳や源泉徴収票といった関連書類には明確な法定保存期間が規定されています。本記事では、給与明細の保管に関する企業と従業員の法的義務、電子保存の要件、そして実務上の正しい管理実態について、専門的な視点から徹底的に解説します。
給与明細そのものに法律上の保管義務はない?事実の真相と誤解
給与明細の保管期間について調べた際、多くの人が驚くのが「給与明細そのものには、企業側にも従業員側にも法律上の保管義務はない」という事実です。各種専門メディアやクラウド会計ソフトの解説(弥生株式会社やfreee、Legal AI Insightなど)でも示されている通り、労働基準法などの法令において「給与明細書を○年間保管しなければならない」という直接的な規定はありません。
企業は従業員に対して給与の支給明細を交付する義務を負っていますが、交付した後の控えを企業が必ず保管しなければならないという義務はないのです。同様に、従業員側としても、受け取った給与明細を数年間ファイリングして保管し続けなければ法律違反になるということはありません。しかし、だからといって「給与明細はすぐに捨ててしまっても全く問題ない」と言い切れるわけではなく、実務上や自己防衛の観点からは重要な役割を持っています。
企業側が保管すべき法的書類:「賃金台帳」と「源泉徴収票」の法定保存期間
給与明細そのものに保存義務がない一方で、企業側には賃金の支払いに関する膨大な法的書類を一定期間保管する義務が課せられています。労働基準法をはじめとする各種法令では、労務管理や税務申告の観点から明確な保存年数が定められています。
労働基準法第108条および同法施行規則に基づき、企業は労働者名簿や賃金台帳、雇入に関する書類などを保管しなければなりません。また、所得税法においては源泉徴収票や年末調整に関する申告書の保存が義務付けられています。これらの書類の起算日や保存年数は書類の種類によって異なるため、正確な把握が必要です。
| 書類の名称 | 法定保存期間 | 主な根拠法令 | 起算日・備考 |
|---|---|---|---|
| 賃金台帳・労働者名簿 | 原則5年(当分の間3年) | 労働基準法第109条、附則 | 最後の記入をした日、または退職・解雇の日から起算 |
| 源泉徴収票(控えなど) | 7年 | 所得税法第226条、法人税法 | 法定申告書の提出期限の翌日から起算 |
| 年末調整の各種申告書 | 7年 | 所得税法関係書類 | 提出された年の翌年1月10日の翌日から起算 |
| 社会保険関係書類 | 2年〜5年 | 健康保険法・厚生年金保険法・雇用保険法 | 手続完了日や算定基礎届の提出期限から起算 |
なぜ給与関連書類の保管が必要なのか?企業が直面する3つのリスク
企業が賃金台帳や源泉徴収票などの法定保存書類を厳格に管理しなければならない理由は、単に法律で定められているからだけではありません。実務上、適切な保管が行われていない場合、企業経営や労務管理において致命的なリスクを招く可能性があります。
第一に税務申告の観点です。税務調査が入った際、人件費の計上や源泉所得税の納付状況を証明するためには、賃金台帳や源泉徴収票などの裏付け書類が不可欠です。これらが欠如していると、経費として認められず追徴課税を受けるリスクがあります。
第二に社会保険の観点です。年金の受給資格確認や標準報酬月額の決定、労働保険の適正な算定において、過去の賃金実績を正確に証明できる体制が大切です。
第三に労働者とのトラブル防止です。未払い残業代の請求や賃金の計算違いに関する紛争が生じた際、労働基準法における賃金請求権の時効(原則5年、当分の間3年)に対応できるよう、賃金台帳等の記録を正確に残しておくことが企業の最大の防衛策となります。
従業員側にとっての給与明細:何年保管すべき?
企業に保存義務がない一方で、従業員(労働者)側は受け取った給与明細をどの程度保管しておくべきなのでしょうか。結論から言えば、個人のライフステージやライフプランに応じて、最低でも1年〜数年間は手元に保管しておくことが推奨されます。
従業員が給与明細を保管する大きなメリットとしては、以下のような場面が挙げられます。
- 所得証明やローンの審査:住宅ローンやマイカーローン、賃貸物件の入居審査において、収入証明として直近の給与明細や賞与明細の提出を求められるケースがあります。
- ハローワークの手続き:失業保険(雇用保険の基本手当)を受給する際、退職前の給与実績を確認するために直近の明細や離職票との突合が役立ちます。
- 賃金未払い・計算ミスの確認:毎月の支給額や残業代が正しく計算されているかを自ら確認し、万が一の労務トラブル発生時の証拠資料とすることができます。
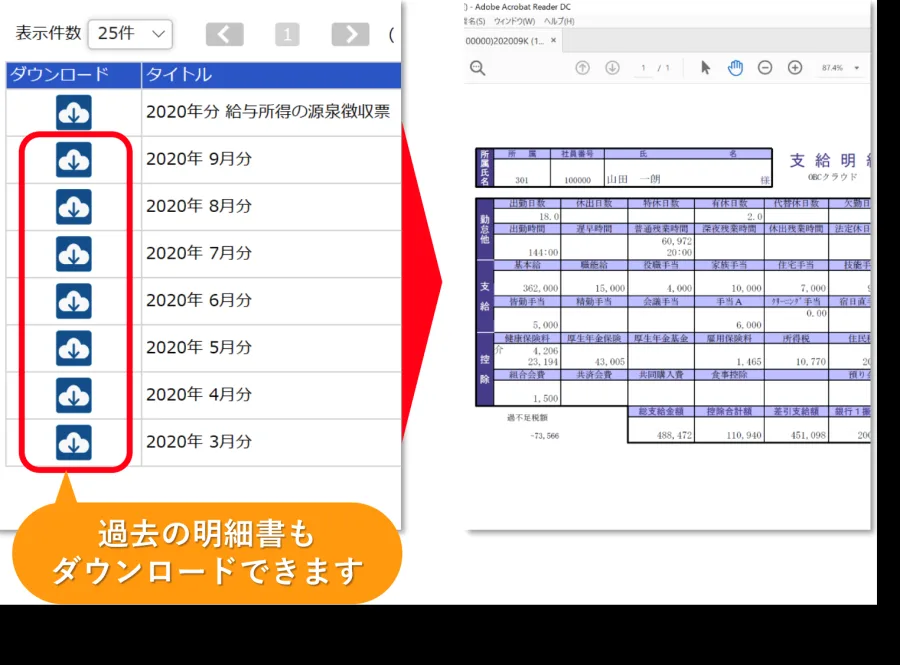
近年ではペーパーレス化が進み、WEB給与明細を導入する企業が増えていますが、退職後やシステム移行時に閲覧できなくなるリスクに備えて、必要な期間のデータを適宜PDF等でダウンロードして個人保存しておくのが賢明な方法です。
電子保存の要件と退職者データの管理実態
デジタル化が進む現在、多くの企業が給与明細や関連する賃金台帳を電子データとして保管しています。しかし、電子データをただ保存すればよいというわけではなく、関連法令(電子帳簿保存法や労働基準法)が定める厳格な要件を満たす必要があります。
電子保存における重要な要件には、真実性の確保(訂正や削除の履歴が残ること、タイムスタンプの付与など)と可視性の確保(システム上で速やかに検索・閲覧・出力できること)が含まれます。特に退職者データやマイナンバー関連情報の管理については、セキュリティを担保しつつ、法定保存期間が満了するまで確実に保持できるシステム設計が大切です。
【給与明細保管期間】に関するよくある質問(FAQ)
Q1:給与明細を紛失した場合、会社に再発行してもらうことはできますか?
A1:法律上、企業に給与明細の再発行義務はありませんが、多くの企業では実務上の配慮として対応してくれます。ただし、長期間経過したものの再発行はシステム上の制約等で対応できない場合もあるため、日頃からの自己管理が大切です。
Q2:退職した従業員の給与関連データや賃金台帳は、いつまで保管する必要がありますか?
A2:労働基準法に基づく賃金台帳等の保存期間の起算日は「退職または解雇の日」となります。そのため、退職した日を基準として原則5年間(当分の間3年間)は確実に保管しなければなりません。
Q3:紙の給与明細をすべて破棄して、PDFなどの電子データのみで保存しても問題ありませんか?
A3:電子帳簿保存法や関連するスキャナ保存・電子取引の要件(検索性や真実性の確保)を満たしていれば、電子データのみで一元管理することは法的に認められています。
給与明細の保管期間に関する正しい理解は、企業と従業員の双方が無用なトラブルを回避するための基盤となります。給与明細そのものには法的な保存義務はないものの、その根拠となる賃金台帳や源泉徴収票といった法定保存書類のルール(原則5年の保管、年末調整関係書類の7年保管)は厳格に守らなければなりません。
企業においてはペーパーレス化やクラウドシステムの導入が進む中、法令要件に準拠したセキュアなデータ管理体制の構築が急務です。一方、従業員側としても、自身のキャリアやライフイベントに備え、給与明細や源泉徴収票を適切に管理・活用する意識を持つことが、これからの時代において確実な自己防衛につながります。